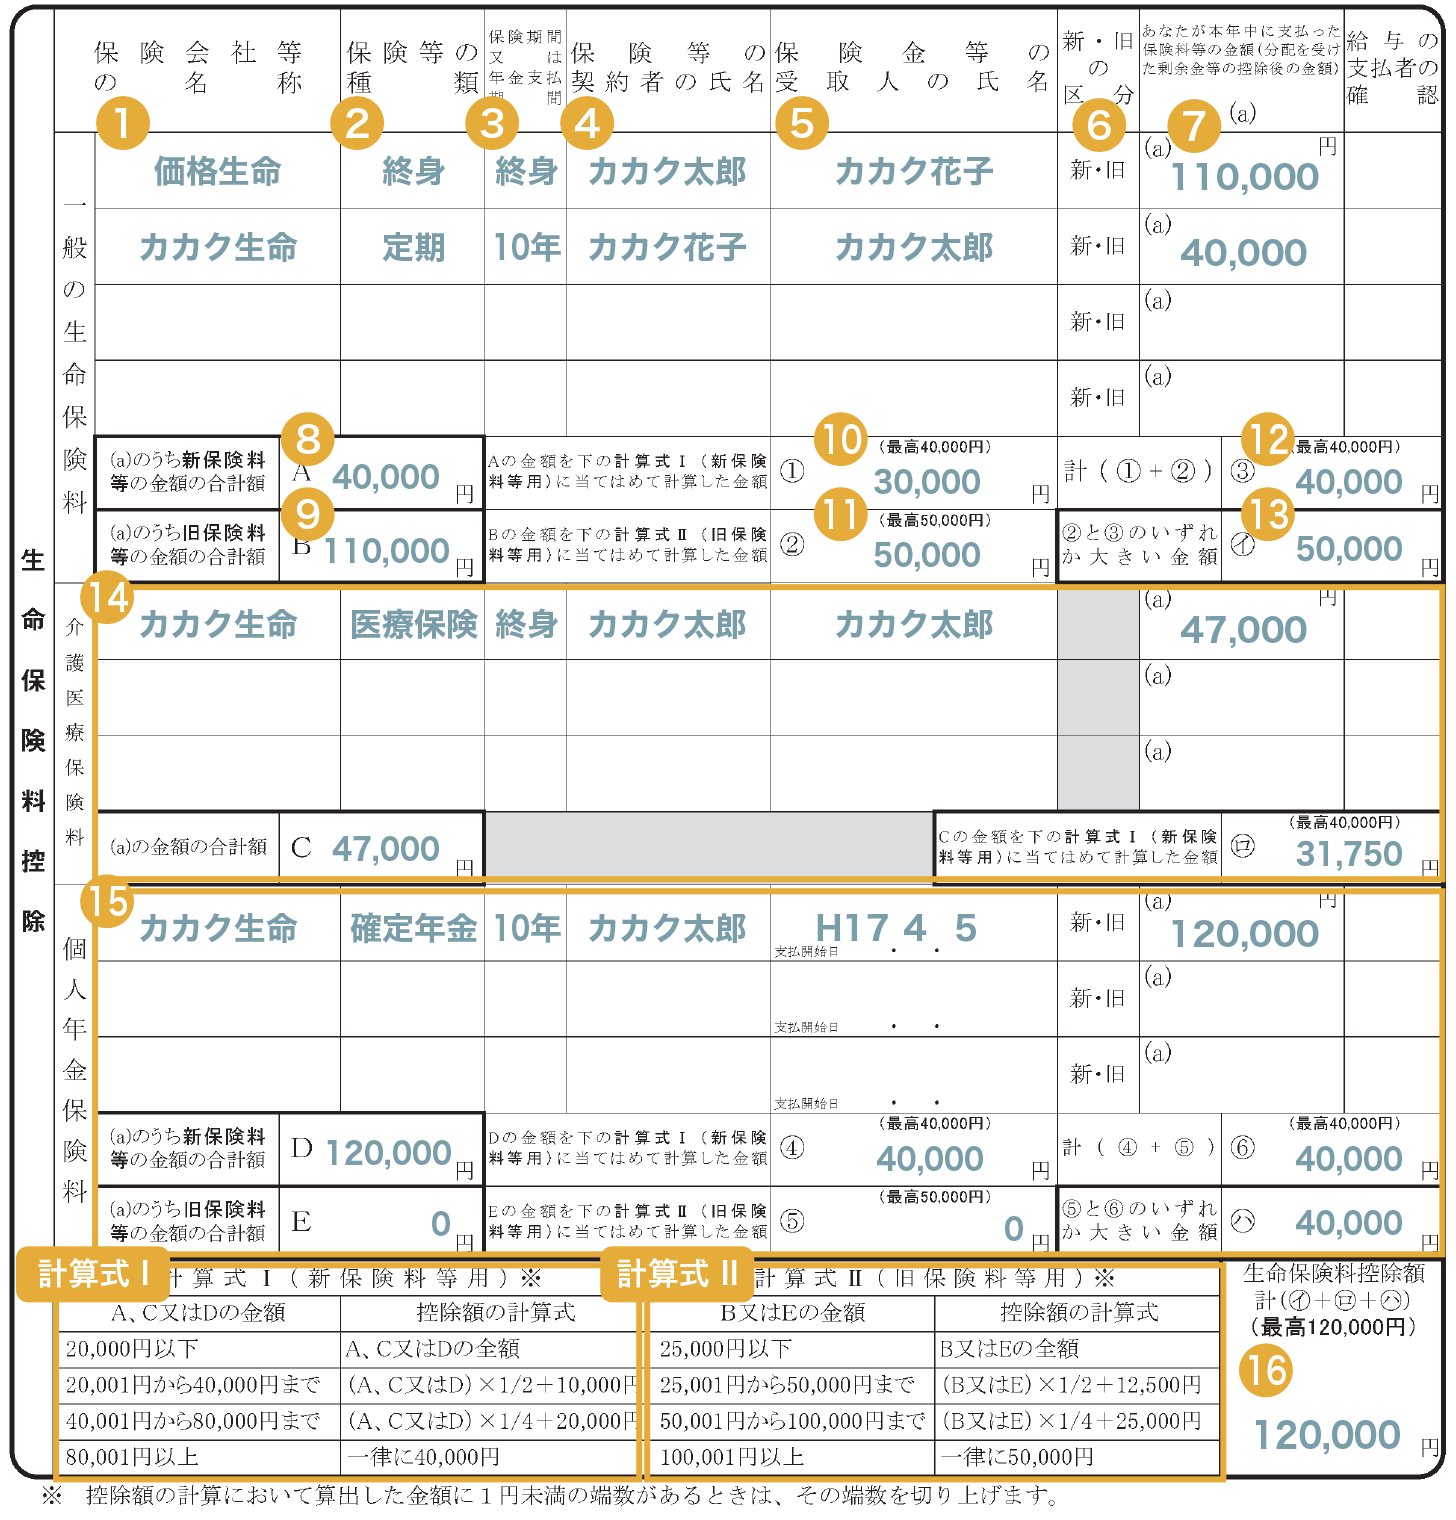
2026年(令和8年)の年末調整で保険料控除を受けるには、勤務先に「給与所得者の保険料控除申告書」を提出し、対象となる保険料や掛金を正しく申告する必要があります。生命保険料、地震保険料、国民年金保険料、iDeCoの掛金などは、それぞれ記入する欄や控除額の計算方法が異なるため、控除証明書を手元に置いて確認することが大切です。
令和8年分は、23歳未満の扶養親族がいる人を対象とした生命保険料控除の特例が適用され、一般の生命保険料控除の計算方法や申告書の記入欄に変更があります。国税庁の令和8年分の申告書・記載例と税制改正の内容を踏まえ、各欄の書き方、新旧制度の違い、控除額の計算例、提出前の注意点まで、実際の記入に役立つ形で整理します。
📌 【この記事の重要ポイントまとめ】
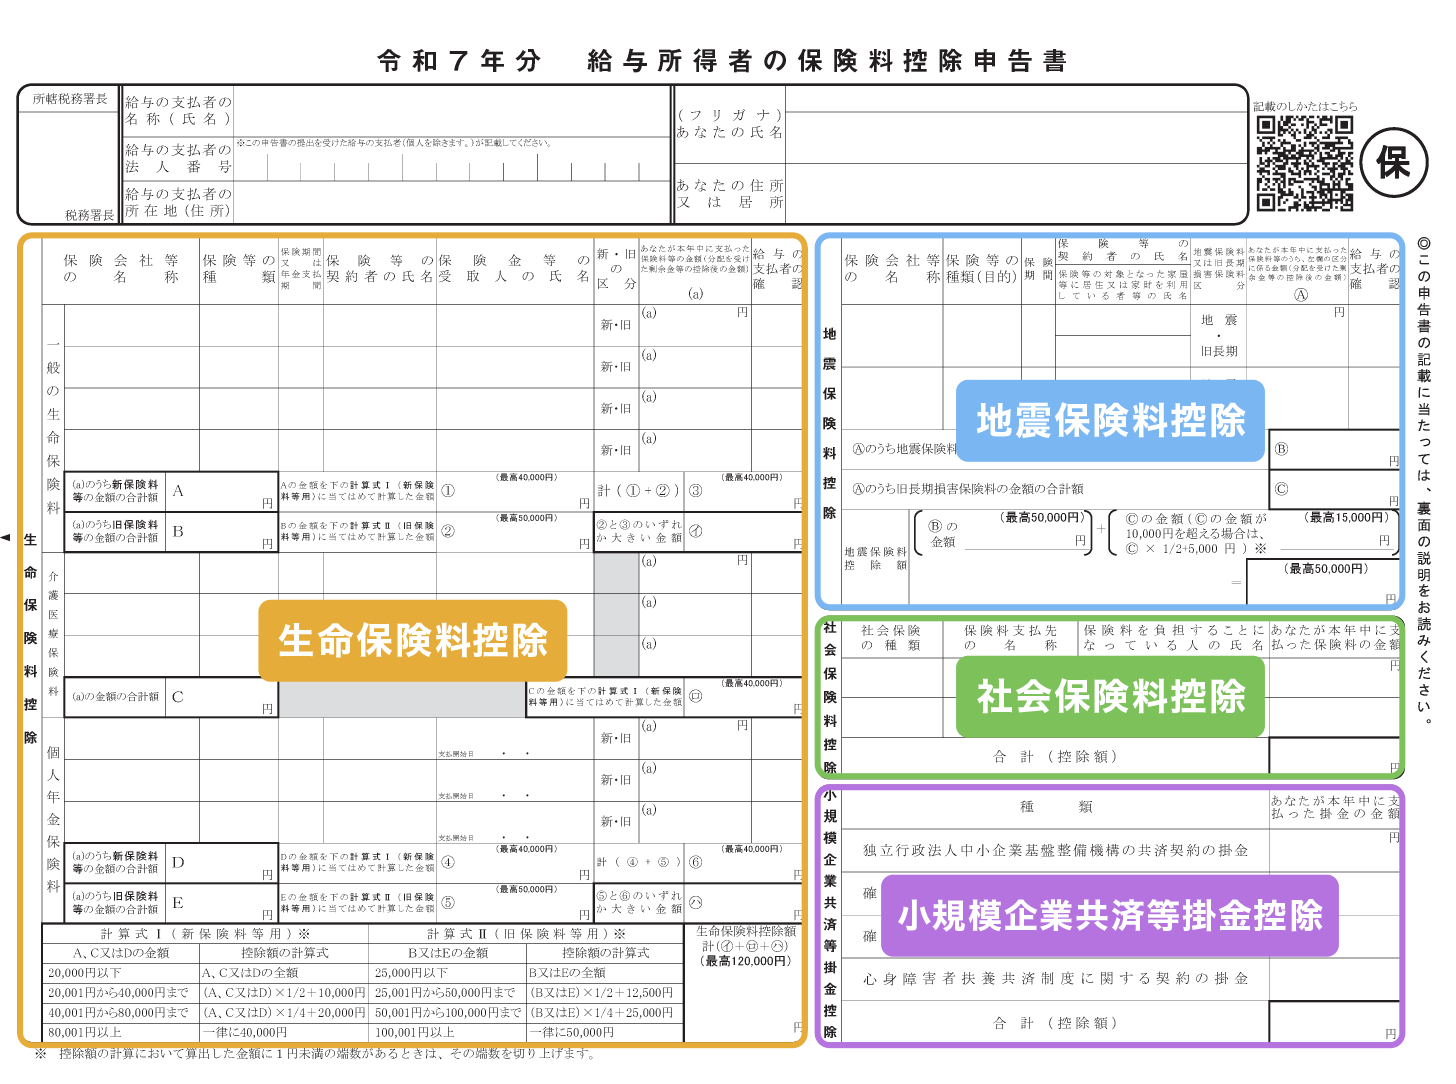
- 要点1:令和8年分の保険料控除申告書は、生命保険料・地震保険料・社会保険料・小規模企業共済等掛金の4区分を確認して記入する。
- 要点2:生命保険料控除の所得税における合計上限は12万円。2026年は23歳未満の扶養親族がいる場合、一般の生命保険料控除に特例がある。
- 要点3:控除証明書の契約区分、実際の保険料負担者、申告する金額を照合し、会社指定の期限までに提出する。
【まず確認】年末調整の保険料控除申告書とは?対象者と基本ルール
保険料控除申告書は、給与所得者が年末調整で生命保険料控除や地震保険料控除などを受けるために、勤務先へ提出する書類です。国税庁の手続案内「A2-3 給与所得者の保険料控除の申告」でも、年末調整で保険料控除を受けようとする給与所得者が対象とされています。
保険料控除は、支払った保険料の全額がそのまま戻ってくる制度ではありません。対象となる保険料などに応じて所得から一定額を差し引き、課税対象となる所得を減らす仕組みです。実際に軽減される所得税額は、本人の課税所得や税率などによって異なります。
また、保険料を支払っていても、すべての契約が控除対象になるわけではありません。保険の種類、契約時期、保険金などの受取人、実際に保険料を負担した人などの条件を確認する必要があります。
保険料控除申告書に記入する4つの区分
- 生命保険料控除:一般の生命保険料、介護医療保険料、個人年金保険料を申告する。
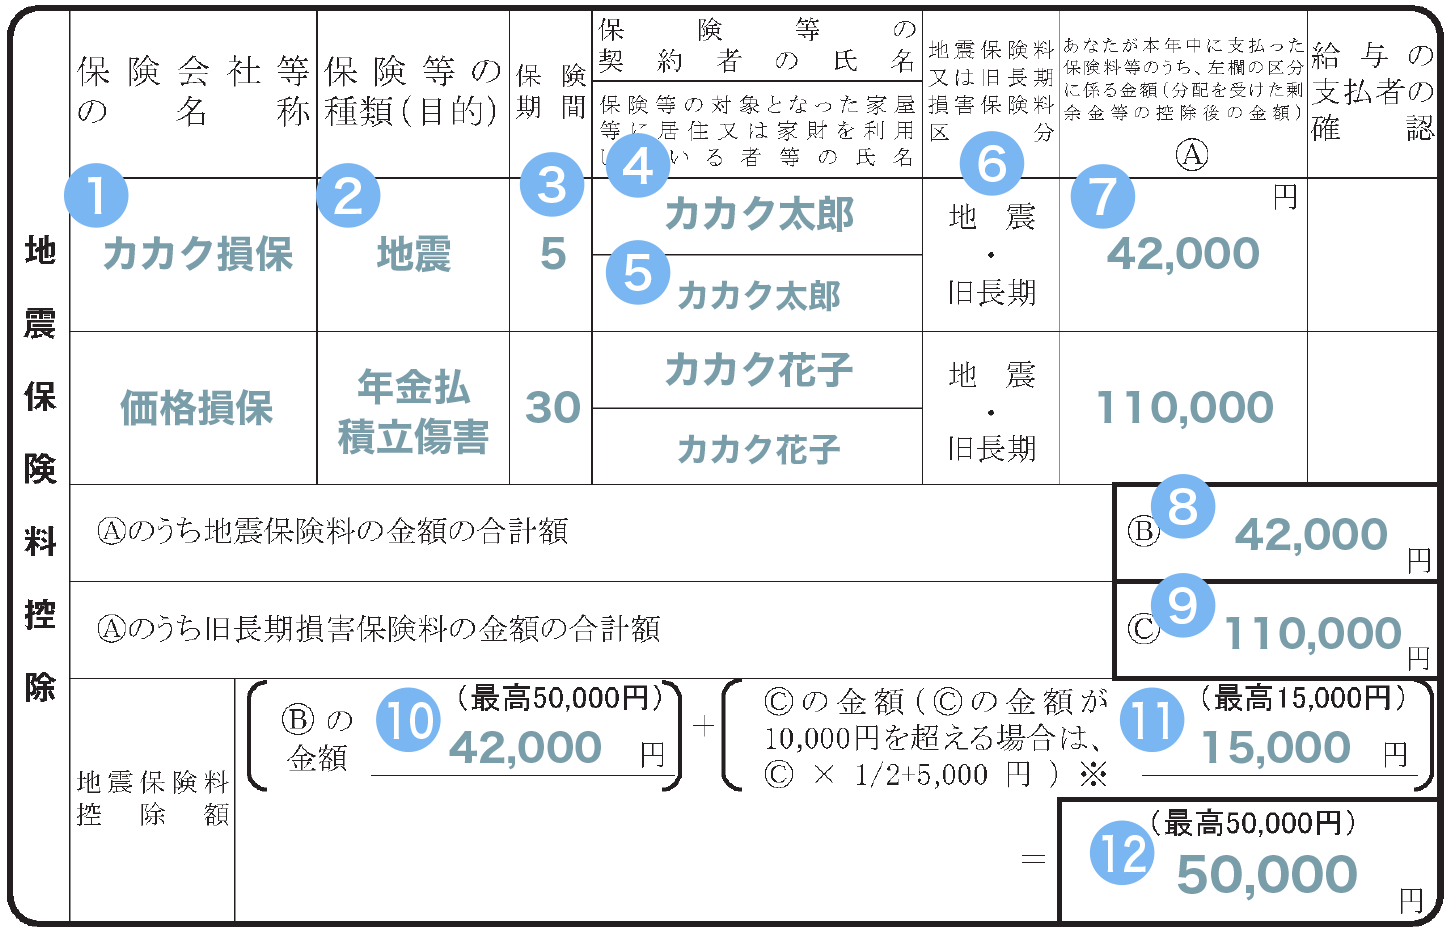
- 地震保険料控除:対象となる地震保険料や一定の旧長期損害保険料を申告する。
- 社会保険料控除:給与から天引きされていない国民年金保険料や国民健康保険料など、本人が直接支払った対象保険料を申告する。
- 小規模企業共済等掛金控除:対象となる小規模企業共済やiDeCoなどの掛金を申告する。
会社の給与から天引きされている健康保険料や厚生年金保険料などは、通常、勤務先が年末調整で処理するため、保険料控除申告書に重ねて記入する必要はありません。申告書に記入するのは、原則として給与から差し引かれていない保険料や掛金です。
提出期限は会社の案内を優先する
国税庁の案内では、申告書はその年最後に給与等の支払いを受ける日の前日までに提出することとされています。ただし、会社が年末調整の計算を進める都合から、独自の提出期限を設けている場合があります。実務上は、勤務先から指定された締切日までに提出してください。
令和8年分の申告書と記載例は、国税庁の「給与所得者の保険料控除の申告」のページで確認できます。前年分の用紙を流用すると、特例に関する記入欄などを見落とすおそれがあるため、必ず令和8年分の様式を使用しましょう。
【令和8年分の記入例】書き始める前に揃える書類と記入順
記入を始める前に、会社から配布された令和8年分の保険料控除申告書と、保険会社や関係機関から届いた控除証明書を用意します。複数の保険に加入している場合は、契約ごとに証明書を並べると、区分の取り違えや記入漏れを防ぎやすくなります。
ステップ1:申告書の年度と本人情報を確認する
申告書の年度が「令和8年分」になっていることを確認し、氏名、住所、勤務先などの基本情報を記入します。会社から氏名や住所が印字された用紙を受け取っている場合でも、記載内容に誤りがないか確認してください。
ステップ2:控除証明書から契約内容と金額を読み取る
生命保険料控除証明書では、保険会社が示す保険の区分、契約年月日、年間の保険料、申告に使用する金額などを確認します。証明書には、一般の生命保険料、介護医療保険料、個人年金保険料の区分や、新制度・旧制度の別が記載されていることがあります。
証明書に「証明額」と「申告額」など複数の金額が表示されている場合は、それぞれの意味を確認しましょう。証明額は証明書作成時点までの支払実績を示すことがあり、申告額は年末までの支払いを見込んだ金額として示されることがあります。実際の記入には、証明書の説明と会社の記入案内に従い、年間の支払保険料として申告する金額を使用します。
年内に解約した契約や、保険料の払込みが変更された契約については、当初の予定額と実際の支払額が異なることがあります。証明書の金額を機械的に転記せず、年末までの支払見込みも確認してください。
ステップ3:該当する区分だけを記入する
保険料控除申告書には複数の控除欄がありますが、すべての欄を埋める必要はありません。生命保険や地震保険に加入していない場合、その区分について申告する保険料がなければ記入対象はありません。一方、給与天引き以外で社会保険料やiDeCoの掛金を支払っている人は、生命保険に加入していなくても申告できる場合があります。
最後に、区分ごとに控除額を計算し、申告書の所定欄に記入します。計算式が複雑な場合は、国税庁の令和8年分の記載例や年末調整控除申告書作成用ソフトウェアを活用すると、記入ミスを減らせます。
【生命保険料控除】証明書の見方・新旧制度の違い・上限12万円の計算方法
生命保険料控除は、保険料控除申告書の中でも特に間違えやすい項目です。理由は、保険料の金額だけでなく、契約した時期や保障内容によって適用する計算式が異なるためです。
生命保険料控除は3つの区分に分かれる
- 一般の生命保険料:死亡保険など、生命保険契約に基づく対象保険料。
- 介護医療保険料:所定の医療保険や介護保険などに係る対象保険料。
- 個人年金保険料:所定の要件を満たす個人年金保険契約に係る対象保険料。
同じ生命保険会社の契約でも、保障内容によって記入する区分が異なることがあります。医療保障が付いているという理由だけで介護医療保険料に分類するのではなく、保険会社が発行した控除証明書の表示に従ってください。
新制度と旧制度の違いは契約日で確認する
生命保険料控除では、原則として平成24年1月1日以後に締結した契約を「新契約」、平成23年12月31日以前に締結した契約を「旧契約」として扱います。新旧の区分によって控除額の計算式と上限が異なります。
新契約では、一般の生命保険料、介護医療保険料、個人年金保険料のそれぞれについて、所得税の控除額は最高4万円です。旧契約では、一般の生命保険料と個人年金保険料について、それぞれ最高5万円の控除が認められます。介護医療保険料は新制度で設けられた区分です。
新旧両方の契約がある場合は、旧契約の年間支払保険料が6万円を超えるかどうかなどによって計算方法が変わります。申告書に記載された計算式に沿って、新契約と旧契約をそれぞれ計算したうえで、所定の上限を適用します。
新契約の生命保険料控除額の計算式
新契約の一般の生命保険料、介護医療保険料、個人年金保険料は、通常、次の計算式で所得税の控除額を求めます。
- 年間の支払保険料が2万円以下:支払保険料の全額
- 2万円超4万円以下:支払保険料×2分の1+1万円
- 4万円超8万円以下:支払保険料×4分の1+2万円
- 8万円超:一律4万円
例えば、一般の生命保険料として年間6万円を支払った場合、通常の計算では「6万円×4分の1+2万円」となり、控除額は3万5,000円です。年間8万円以上を支払った場合は、通常の新契約の計算式では控除額が4万円に達します。
旧契約の計算式は次のとおりです。
- 年間の支払保険料が2万5,000円以下:支払保険料の全額
- 2万5,000円超5万円以下:支払保険料×2分の1+1万2,500円
- 5万円超10万円以下:支払保険料×4分の1+2万5,000円
- 10万円超:一律5万円
ただし、新旧両制度の契約がある場合には、各区分の控除額を単純に足すだけでは正しい結果にならないことがあります。申告書の計算欄にある新旧契約の合算ルールを確認してください。
生命保険料控除の合計上限は12万円
一般の生命保険料、介護医療保険料、個人年金保険料の控除額を合計した所得税の生命保険料控除額は、最高12万円です。各区分で計算した控除額の合計が12万円を超えても、12万円を超える部分は控除されません。
ここで注意したいのは、12万円という金額が税金の還付額ではないことです。あくまで所得から差し引ける金額の上限であり、実際の税負担の軽減額は所得税率などによって変わります。
なお、所得税と住民税では生命保険料控除の計算方法や上限が異なります。この記事で示した12万円は所得税の上限です。
【地震保険・社会保険・小規模企業共済】各欄の書き方と控除額
生命保険以外にも、地震保険料や本人が直接支払った社会保険料、iDeCoなどの掛金が控除対象になる場合があります。保険料控除申告書では、これらを別々の欄に記入するため、支払先と支払内容を整理しておくとスムーズです。
| 控除の区分 | 記入する保険料・掛金 | 控除額と確認書類 |
|---|---|---|
| 生命保険料控除 | 一般の生命保険料、介護医療保険料、個人年金保険料 | 所得税の合計上限は12万円。生命保険料控除証明書で新旧制度と区分を確認する。 |
| 地震保険料控除 | 対象となる地震保険料、一定の旧長期損害保険料 | 所得税の控除上限は5万円。損害保険会社などの控除証明書を確認する。 |
| 社会保険料控除 | 本人が直接支払った国民年金保険料、国民健康保険料など | その年に実際に支払った対象保険料の全額。国民年金保険料などは証明書類が必要。 |
| 小規模企業共済等掛金控除 | 対象となる小規模企業共済、iDeCoなどの掛金 | その年に支払った対象掛金の全額。掛金の払込証明書などで確認する。 |
地震保険料控除の記入方法と計算方法
地震保険料控除では、対象となる地震保険料について、その年に支払った保険料の合計額を確認します。所得税の控除額は、年間の地震保険料が5万円以下なら支払額の全額、5万円を超える場合は一律5万円です。
例えば、対象となる地震保険料を年間3万円支払った場合、所得税の控除額は3万円です。年間6万円を支払っていても、控除額は上限の5万円となります。
一定の旧長期損害保険契約については、経過措置として控除対象になる場合があります。対象となるのは、平成18年12月31日までに締結した契約で、保険期間が10年以上、満期返戻金があるなど所定の条件を満たすものです。地震保険料と旧長期損害保険料の両方がある場合は、契約によって選択方法が異なるため、証明書と申告書の説明を確認してください。
社会保険料控除の対象者と記入例
社会保険料控除では、本人が支払った対象社会保険料を、その年の所得から控除できます。国税庁の「社会保険料控除」では、本人だけでなく、生計を一にする配偶者やその他の親族が負担すべき社会保険料を本人が支払った場合も、控除対象になると説明されています。
具体的には、給与天引きではなく自分で支払った国民年金保険料、国民健康保険料、介護保険料などが代表例です。扶養している子どもの国民年金保険料を本人が支払った場合も、要件を満たせば本人の社会保険料控除として申告できます。
例えば、自分で国民年金保険料を年間20万円支払った場合、原則として20万円全額が社会保険料控除の対象になります。ただし、給与から天引きされた健康保険料や厚生年金保険料を、別途この欄に加えることはできません。
国民年金保険料や国民年金基金の掛金については、支払額を証明する書類の提出が必要です。国民健康保険料など、国税庁の案内で証明書の添付が不要とされるものについても、支払額を正確に把握して記入しましょう。
なお、配偶者の公的年金から直接差し引かれている介護保険料などは、本人が支払った保険料として扱えない場合があります。家族分を申告する場合は、誰が実際に負担したのかを確認してください。
小規模企業共済等掛金控除の書き方
小規模企業共済等掛金控除は、対象となる掛金の支払額全額を所得から控除する制度です。代表的な対象には、小規模企業共済の掛金、iDeCoの個人型年金加入者掛金、一定の企業型確定拠出年金の加入者掛金、所定の心身障害者扶養共済制度の掛金があります。
iDeCoに加入していても、会社の給与から天引きされているのか、自分の口座から直接引き落とされているのかによって手続きが異なる場合があります。年末調整で申告する場合は、勤務先の案内と掛金の払込証明書を確認し、対象となる金額を所定欄に記入してください。
例えば、対象となるiDeCoの掛金を年間24万円支払った場合、原則として24万円全額が小規模企業共済等掛金控除の対象です。生命保険料控除の12万円という上限は、この控除には適用されません。
【2026年の変更点】23歳未満の扶養親族がいる人の生命保険料控除特例
令和8年分の保険料控除申告書で特に注意したい変更点は、年齢23歳未満の扶養親族がいる場合の生命保険料控除の特例です。財務省の令和7年度税制改正の大綱と国税庁の令和8年分年末調整資料では、2026年分の所得税について、一定の要件を満たす人の一般の生命保険料控除を拡充する措置が示されています。
一般の生命保険料控除の上限が6万円になる場合がある
通常、新契約の一般の生命保険料控除の上限は4万円です。一方、23歳未満の扶養親族がいるなどの要件を満たす場合、令和8年分は新契約の一般の生命保険料について特例の計算式を適用でき、一般の生命保険料控除の限度額が6万円になります。
特例の計算式は、年間の新生命保険料に応じて次のように変わります。
- 年間3万円以下:支払保険料の全額
- 3万円超6万円以下:支払保険料×2分の1+1万5,000円
- 6万円超12万円以下:支払保険料×4分の1+3万円
- 12万円超:一律6万円
例えば、特例の対象となる新契約の一般の生命保険料を年間10万円支払った場合、計算式は「10万円×4分の1+3万円」となり、控除額は5万5,000円です。通常の新契約の計算式では上限が4万円となるため、該当する人は特例の有無を確認する必要があります。
ただし、拡充されるのは一般の生命保険料控除です。介護医療保険料控除と個人年金保険料控除の計算式が同じように拡充されるわけではありません。また、生命保険料控除全体の所得税における上限は、引き続き12万円です。
申告書の「年齢23歳未満の扶養親族」欄も記入する
令和8年分の保険料控除申告書には、一般の生命保険料の欄に「年齢23歳未満の扶養親族の有無」を確認する記入欄が設けられています。特例の対象となる場合は「有」を選択し、申告書に設けられた扶養親族の記入欄にも必要事項を記載します。
記入する内容には、該当する親族の氏名、生年月日、続柄、合計所得金額の見積額などがあります。個人番号については、一定の要件の下で記載を省略できる場合があるため、勤務先の指示に従ってください。23歳未満の扶養親族が複数いる場合は、申告書の注意事項に従って記入します。
特例の対象になる扶養親族の条件
国税庁の令和8年分の申告書では、23歳未満であることに加え、所得要件などを確認する必要があります。令和8年分について、11月30日以前に年末調整を行う場合と、それ以後に行う場合では、申告書の注意書きに示された所得要件の読み替えに違いがあります。
- 令和8年11月30日以前に年末調整を行う場合:合計所得金額58万円以下。給与収入のみの場合は123万円以下として確認する。
- 令和8年12月1日以後に年末調整を行う場合:合計所得金額62万円以下。給与収入のみの場合は136万円以下として確認する。
この読み替えは、国税庁が公表している令和8年分の申告書に記載された注意事項に基づくものです。勤務先の年末調整実施日と、配布された申告書の説明を確認して判断してください。
また、共働き世帯では、扶養控除の適用を夫婦のいずれか一方が受ける場合でも、生命保険料控除の特例は夫婦双方がそれぞれ要件を満たせば適用できる場合があります。ただし、各人が実際に負担した保険料を申告することが前提です。同じ保険料を夫婦双方が重複して申告することはできません。
この特例は令和8年分の所得税に適用される措置です。翌年以降も同じ計算方法が続くと決めつけず、対象年分の国税庁資料を確認することが大切です。
【提出前に確認】保険料控除申告書の記入ミス・注意点
保険料控除申告書は、控除額の計算だけでなく、保険料を負担した人や証明書の添付など、細かな条件の確認も欠かせません。提出直前には、次の項目をチェックしましょう。
1. 新契約と旧契約を取り違えていないか
生命保険料控除の計算では、契約日によって適用する制度が異なります。保険会社が同じであっても契約ごとに制度が違うことがあるため、控除証明書に記載された新旧区分を確認してください。旧契約の医療保険や介護保険は、旧生命保険料として扱われる場合があります。
2. 保険料の金額から剰余金や割戻金を差し引いているか
保険会社から剰余金の分配や割戻金を受けている場合、対象となる支払保険料は、原則として支払額からその金額を差し引いて計算します。保険料の総額をそのまま記入すると、控除額を過大に申告するおそれがあります。
3. 実際に保険料を負担した人が申告しているか
契約者名義だけで控除の可否が決まるわけではありません。配偶者や子どもが契約者となっている保険でも、本人が保険料を支払ったことが明らかで、受取人などの要件を満たす場合には、本人の生命保険料控除の対象になることがあります。反対に、本人が負担していない保険料を自分の控除として申告することはできません。
4. 控除証明書の添付・提出を忘れていないか
生命保険料、地震保険料、小規模企業共済等掛金については、原則として支払額を証明する書類の提出などが必要です。旧契約の一般の生命保険料については、1契約の支払保険料が9,000円以下の場合に例外があります。社会保険料については、国民年金保険料や国民年金基金の掛金など、国税庁が定める証明書類が必要なものを確認してください。
電子データによる証明書や年末調整システムを利用している場合は、勤務先が指定する提出方法に従います。紙の証明書を提出するのか、電子データを連携するのかは、会社の手続きによって異なります。
5. 控除額の上限を超えていないか
生命保険料控除は、一般の生命保険料、介護医療保険料、個人年金保険料の合計で最高12万円です。地震保険料控除は最高5万円であり、小規模企業共済等掛金控除と社会保険料控除は、それぞれ対象となる支払額の全額が控除対象となります。制度ごとに上限の考え方が異なるため、別の控除の上限を当てはめないようにしてください。
6. 申告を忘れた場合はどうする?
年末調整の提出期限を過ぎた場合は、まず勤務先に相談してください。年末調整の再計算などで対応できる場合があります。勤務先で控除を受けられなかった場合でも、要件を満たせば確定申告によって控除を申告し、納め過ぎた所得税の還付を受けられることがあります。
なお、令和8年分は生命保険料控除の特例だけでなく、基礎控除や給与所得控除の最低保障額、扶養親族等の所得要件にも改正があります。これらは保険料控除申告書の記入欄とは別の制度ですが、年末調整全体の税額計算に影響するため、勤務先の最新の案内も確認しましょう。
【年末調整保険料控除書き方】に関するよくある質問(FAQ)
Q1:生命保険料控除証明書が届いていない場合はどうすればよいですか?
A1:まず保険会社に発行状況を確認してください。電子交付に対応している場合は、保険会社の案内に従って電子証明書を取得できることがあります。提出期限が迫っている場合は勤務先にも相談し、必要な証明書の提出方法を確認しましょう。
Q2:生命保険料控除は、支払った保険料がそのまま戻ってくる制度ですか?
A2:いいえ。生命保険料控除は、一定額を所得から差し引く所得控除です。控除額そのものが還付されるわけではありません。実際に軽減される税額は、所得税率や年末調整前に納めた税額などによって異なります。
Q3:23歳未満の子どもがいる場合、生命保険料控除は必ず6万円になりますか?
A3:必ず6万円になるわけではありません。令和8年分の特例は、23歳未満の扶養親族に関する要件などを満たし、対象となる新契約の一般生命保険料を支払っている場合に適用されます。実際の控除額は年間の支払保険料と計算式によって決まり、一般の生命保険料控除の上限が6万円になります。生命保険料控除全体の上限は12万円です。
【プロの結論】令和8年分は「保険料の負担者」と「23歳未満の特例」を先に確認
年末調整の保険料控除申告書を正確に記入するために、最初に確認したいのは、どの保険料を誰が支払ったかという点です。そのうえで、生命保険料は一般・介護医療・個人年金の区分と新旧制度を確認し、地震保険料、社会保険料、小規模企業共済等掛金をそれぞれの欄に記入します。
令和8年分は、23歳未満の扶養親族がいる人を対象とした生命保険料控除の特例があるため、前年と同じ記入方法で済ませず、申告書の新しい記入欄と所得要件を確認することが欠かせません。特に、年末調整を11月30日以前に行う場合には、国税庁の申告書に記載された所得要件の読み替えにも注意してください。
提出前には、控除証明書と申告書の金額が一致しているか、剰余金や割戻金を差し引いているか、証明書の添付を忘れていないかを確認しましょう。国税庁の「令和8年分 給与所得者の保険料控除申告書」「記載例」「A2-3 給与所得者の保険料控除の申告」を活用すれば、公式の計算式と提出要件を確認しながら手続きを進められます。
保険料控除は、正しい申告によって受けられる所得控除です。保険の契約内容や支払状況を整理し、最新の申告書に沿って記入することが、年末調整での申告漏れや計算ミスを防ぐ近道です。 (出典: 年末 調整 保険 料 控除 書き方(Yahoo!ニュース))
関連フォトギャラリー
年末調整保険料控除書き方
年末調整保険料控除書き方
